Apresentação da disciplina e fundamentos da controladoria
20.10
A empresa como sistema, modelo e processo de gestão; o controller (funções, posição e perfil)
27.10
Sistemas e gestão da informação
03.11
Planejamento estratégico e controladoria
10.11
Orçamento empresarial
17.11
Controle gerencial e orçamentário
24.11
Avaliação de desempenho e incentivos
01.12
Prazo final de entrega do trabalho avaliativo
08.12
Exame
HOJE
PRÓXIMA
Controladoria Estratégica · Aula 327.10.2026
Antes de começar
Na aula passada, o lote a R$ 94 saiu mais caro que a compra a R$ 100. Por quê?
Porque a decisão provocava R$ 2.400 de armazenagem e financiamento que o preço unitário não mostrava.
E se esses R$ 2.400 nunca tivessem sido registrados em lugar nenhum?
Controladoria Estratégica · Aula 3Uma pergunta
Painel recebido pela direção · margem de contribuição
PRODUTO A
33,33%
PRODUTO B
25%
CONJUNTO, SEGUNDO O PAINEL
29,17%
O painel fez a média dos dois percentuais.
Essa é a margem do conjunto? mãos para cima · clique para contar
ASim, a média resolve0
BNão, falta alguma coisa0
GUARDEM ESSE VOTO. ELE VOLTA NA ATIVIDADE 2.
Controladoria Estratégica · Aula 3Intenção de aprendizagem
Hojeao final, você consegue
explicar de que dados uma análise depende, como conferir o número e o que priorizar quando a informação não atende à gestão.
Você vai saber que conseguiu quando
reconciliar números com o mesmo nome, conferir um painel na conta e no rótulo e defender uma prioridade de melhoria com evidência.
PercursoHoje
Da pergunta à entrega conferida
Quatro paradas. Em três delas, vocês param de ouvir e passam a resolver.
Necessidade
Que decisão? Que medida? Quando?
Sistemas
ERP, BI e simulação: o que cada um faz
Base e estrutura
Conferências, dimensões e vínculos
Prioridade
Diagnosticar antes de escolher
Atividade 1 · 8 min
Três números para as vendas de outubro. Quem errou?
Na tela
Um simulador para a gente mexer junto: e se a capacidade mudar?
Atividade 2 · 10 min
Um painel com três afirmações. Quais se sustentam?
Atividade 3 · 10 min
Quatro problemas, uma analista. O que fazer primeiro?
Cada bloco termina com vocês aplicando o que acabaram de ver.
NecessidadeExemplo hipotético
O relatório chegou depois da decisão
Vamos acompanhar uma semana de uma empresa. As compras da semana são decididas na segunda.
SEGUNDA
Reunião: compras da semana
TERÇA
QUARTA
Relatório de estoques e consumo
QUINTA
SEXTA
RELATÓRIO EM PREPARAÇÃO
dois dias tarde: números certos, decisão sem apoio
Onde o tempo foi consumido?
1As movimentações foram registradas tarde.
2A conferência ficou toda para o fim.
3O relatório traz detalhe que ninguém usa na reunião.
NecessidadeDado e informação
O mesmo número, duas perguntas
Antes de falar de prazo, algo mais básico: o mesmo valor pode responder a perguntas diferentes.
R$ 840
Conferir um pagamento
Uma cobrança e seu documento. O registro já informa.
Analisar as vendas
Precisa de período, demais operações e critérios.
“Vendas” do comercial = pedidos recebidos.
“Vendas” da contabilidade = receita reconhecida.
Os dois podem estar certos. O rótulo é que engana.
Dado é o registro de um fato ou medida. Informação é sua interpretação num contexto de uso.
NecessidadeDefinições para preparar um relatório
“Quero um painel.” De quê?
Para não repetir o relatório de quarta, o controller pergunta antes de preparar. A gestora responde.
“Quero um painel de desempenho das entregas.”
1 · Finalidade e usuário
Para qual decisão?
Redistribuir as entregas da próxima semana. Quem usa: a gestora.
2 · Medida e abrangência
O que conta como atraso?
Vencido e ainda pendente na data de corte, todas as unidades.
3 · Detalhamento
Em que recorte?
Por tipo de serviço, unidade e responsável.
4 · Prazo e atualização
Quando você precisa?
Na sexta de manhã, com dados até quinta às 18h.
5 · Origem e conferência
De onde vêm os dados?
Das ordens de serviço. A operação registra; a controladoria confere.
6 · Comunicação
Comparado com o quê?
Com a semana anterior, avisando o que ficou de fora.
Seis perguntas transformam um pedido vago em conteúdo verificável. É esse painel que vamos ler mais adiante.
NecessidadeAs referências de tempo
“Semanal” quer dizer o quê?
Na pergunta 4, a gestora respondeu “semanal”. Mas a mesma palavra pode pedir três coisas diferentes.
1Horizonte
Que período o painel cobre?
SEM 1
SEM 2
SEM 3
SEM 4
Só as entregas da última semana.
2Atualização
De quanto em quanto tempo é refeito?
SEM 1
SEM 2
SEM 3
SEM 4
O mês inteiro, refeito toda sexta.
3Data dos dados
Até quando as ocorrências entraram?
dados até sex 23/10
aberto qua 28/10
ainda não entrou
Aberto todo dia, com dados só até a última sexta.
Teste rápido
“Abri o painel hoje. Então os dados são de hoje.”
Não. Abrir hoje não atualiza nada.
Combinar com o usuário as três referências, e escrevê-las no próprio painel.
NecessidadeDa necessidade de decisão ao uso da informação
A entrega não fecha o ciclo
Especificado o relatório, o percurso vai da decisão ao uso, e o uso devolve perguntas para a especificação.
01
Decisão a apoiar
02
Dados necessários
03
Registro e conferência
04
Análise e comunicação
05
Uso
06
Revisão das necessidades
Pessoas, critérios e responsabilidades participam de todas as etapas. Se o gestor refaz o cálculo toda vez, o fluxo ainda não atende.
Atividade 1Situação hipotética · valores sem tributos
Três números para vendas de outubro
Reunião de 05/11 numa distribuidora. Cada área trouxe o seu número, e todas fizeram a conta certa.
Comercial · “vendas de outubro”
R$ 500 mil
pedidos recebidos de 01 a 31/10
Contabilidade · “receita de outubro”
R$ 430 mil
entregas concluídas no mês
Painel de BI · “faturamento”
R$ 395 mil
aberto hoje, 05/11 · última carga: dados até 28/10
Quem errou? Talvez ninguém.
Atividade 1Em duplas · 8 min · valores sem tributos
08:00T inicia · R zera
De 500 e de 395 até 430
Ninguém errou a conta. Três dados explicam a diferença.
Comercial · vendas
R$ 500 mil
Contabilidade · receita
R$ 430 mil
Painel · faturamento
R$ 395 mil
Dados para conferir
Pedidos ainda não entregues em 31/10 (todos de outubro)R$ 120 mil
Pedidos de setembro entregues em outubroR$ 50 mil
Notas emitidas de 29 a 31/10 (a nota sai na entrega)R$ 35 mil
Em duplas, respondam em três partes
Expliquem a passagem de R$ 500 mil e de R$ 395 mil até R$ 430 mil.
Deem a cada número um rótulo que diga o que ele mede.
A diretoria pergunta: quanto já temos em pedidos para entregar em novembro? Que informação responde?
Dica 1 · estratégia
Partam do número da contabilidade: o que entra e o que sai em cada um?
Dica 2 · conceito
Pedido recebido, entrega concluída e nota emitida são momentos diferentes.
Dica 3 · procedimento
500 − não entregues + setembro entregues. 395 + notas do fim do mês.
Atividade 1Votação · cartões A B C D
Quanto já temos em pedidos para entregar em novembro? Que informação responde?
clique para contar · teclas 1 a 4 · avance para revelar
AR$ 500 mil: é o maior e mostra a força comercial.0Mostra o que entrou em outubro. Quanto disso já foi entregue e não está mais para entregar?
BR$ 430 mil: é o número contábil, o oficial.0É a receita do que já foi entregue. O que já saiu ainda vai ser entregue em novembro?
CR$ 395 mil: é o painel, consultado hoje.0Aberto hoje, com dados até 28/10. E mede o que foi faturado, não o que falta entregar.
DR$ 120 mil: pedidos recebidos e ainda não entregues em 31/10.0É a carteira na data de corte. Nenhum dos três totais respondia sozinho: a pergunta define a informação.
Atividade 1Resolução · valores em R$ mil
Três medidas, uma passagem
Partindo dos pedidos ou do painel, chegamos aos mesmos R$ 430 mil. As diferenças têm nome e valor.
500Pedidos recebidos em outubro
− 120Pedidos não entregues em 31/10
+ 50Setembro entregue em outubro
430Receita reconhecida
395Faturado até 28/10 (painel)
+ 35Notas de 29 a 31/10
430Receita reconhecida
Rótulos: pedidos recebidos (500), receita reconhecida (430), faturado até 28/10 (395). A carteira de 31/10 é uma quarta medida: R$ 120 mil, e é ela que responde à diretoria.
SistemasOperações e apoio à gestão
Executar ou decidir?
Na Atividade 1, cada número veio de um sistema. Padoveze (2016) separa os sistemas pelo uso da informação.
REGISTROS SOBEM PARA A ANÁLISE
ORIENTAÇÕES APROVADAS VOLTAM À EXECUÇÃO
Apoio às operações
Executar e acompanhar: pedidos, estoques, programação, ponto.
A expedição consulta a carteira para separar os pedidos de amanhã. Apoio às operações
A diretoria usa a mesma carteira para decidir se abre um turno extra em novembro. Apoio à gestão
Mesmo número, usos diferentes. O critério não é o que está no relatório: é o que se pretende fazer com a informação.
SistemasERP e continuidade dos registros
A mesma compra, quatro registros
ERP (Enterprise Resource Planning), o sistema integrado de gestão, leva os dados de uma etapa à próxima.
Solicitação
Necessidade aprovada
Pedido
Condições combinadas
Recebimento
Material conferido
Obrigação
Registro pertinente
O que precisa continuar
A identificação da mesma compra, do material e dos documentos.
Exceções a examinar
Recebimento parcial, divergência de material.
Aprovar o pedido não reconhece automaticamente todos os efeitos contábeis.
SistemasTela simulada · dados hipotéticos
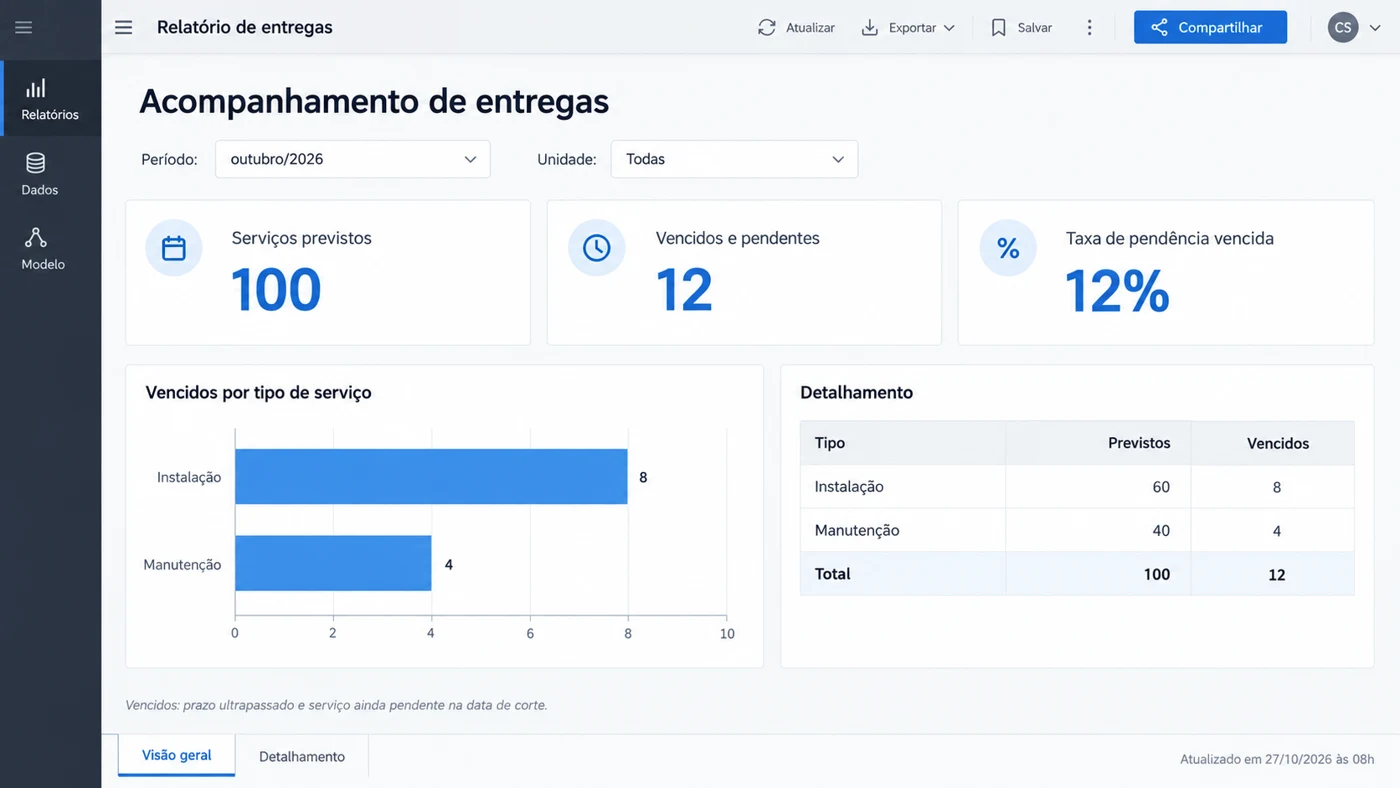
A gestora abre o painel
O painel que ela especificou ficou pronto, num BI. A decisão: onde reforçar as entregas na próxima semana?
1
2
3
4
1
ESTOU VENDO O QUÊ?
Outubro, todas as unidades, dados atualizados em 27/10 às 8h.
2
QUANTO ATRASOU?
12 vencidos em 100 previstos: 12%.
3
ONDE ESTÃO OS ATRASOS?
Instalação tem 8; manutenção, 4. O dobro?
4
QUEM VAI PIOR?
Instalação: 8 de 60, 13,3%. Manutenção: 4 de 40, 10%.
Contagem mostra onde há mais; proporção, quem vai pior. O porquê, o painel não diz.
SistemasSimulação e informação executiva
E se a capacidade mudar?
O painel mostrou o que já aconteceu. E se a gestora perguntar o que acontece se a demanda subir?
ATENDIMENTOS NO PERÍODO · CENÁRIO HIPOTÉTICO
Demanda
120
Capacidade
100
Mudar capacidade
Faltam 20 atendimentos
O modelo não decide: custo, prazo, disponibilidade e qualidade da ampliação ainda precisam ser examinados.
EIS · Executive Information System
Síntese executiva
Situação relevante
Exceção identificada
Acesso ao aprofundamento
Critérios e limites conhecidos
ERP, BI, DSS e EIS são funções. A escolha começa pelo que a empresa precisa registrar, relacionar, calcular e comunicar.
Base contábilVerificações ao longo do percurso
O painel diz 12. Está completo?
Antes de a gestora agir sobre os 12 atrasos, a controladoria confere a base que gerou o número.
Completude
Todas as unidades e ordens de serviço entraram?
Exatidão
Contagens, unidades e cálculos estão certos?
Duplicidade
Algum atraso foi contado duas vezes?
Período
São atrasos de outubro, na data de corte?
Rastreio
Cada um dos 12 leva à sua ordem de origem?
Uma soma pode fechar e estar errada. Cada verificação precisa de responsável e encaminhamento.
Base contábilContinuação do exemplo do painel
Corrigiu a planilha. Acabou?
A conferência achou 3 atrasos de instalação importados duas vezes. Só que o painel já tinha sido usado.
Painel usado pela gestora
Instalação8 de 60 · 13,3%
Manutenção4 de 40 · 10%
Total12
Reforço enviado para instalação
Corrigido
Instalação5 de 60 · 8,3%
Manutenção4 de 40 · 10%
Total9
Quem vai pior agora é manutenção
Registro
Excluir os 3 duplicados: são 9, não 12.
Entregas
Que outros relatórios usaram esse número?
Comunicação
Avisar a gestora, com a versão nova.
Efeitos
Rever a decisão: o reforço foi para o lugar errado.
A planilha certa não desfaz a decisão tomada com a versão anterior.
E a causa: importação repetida? identificador que deixou passar? falta de revisão antes de publicar?
Base contábilExemplo hipotético · relatório preliminar
A fatura não chegou. Dá para informar?
A reunião é dia 05/11, mas o fechamento de outubro só sai dia 10. E a fatura de energia ainda não chegou.
Relatório preliminar · custos de outubro · versão de 03/11
Materiais e folhaR$ 48.000APURADO
Energia: 12.000 kWh × R$ 0,80R$ 9.600ESTIMADO
Multa contratual em discussão?PENDENTE
Dia 08 · a fatura chegou
R$ 9.900. Diferença de R$ 300: atualizar a versão e explicar a diferença.
E a multa? Se a pendência pode mudar a decisão e não dá para estimar, o relatório restringe a conclusão.
Preliminar é legítimo quando diz o que foi apurado, estimado e pendente. Nunca para esconder pendência.
Estrutura dos dadosBase hipotética
Registrar uma vez, recortar de vários jeitos
Três vendas registradas uma vez só. Padoveze (2016) chama isso de banco de dados multidimensional.
Data
Produto
Cliente
Quantidade
Receita líquida
05/10
A
C01
3
R$ 300
06/10
B
C02
2
R$ 400
06/10
A
C03
1
R$ 100
DIMENSÕES perspectivas de análise: data, produto, cliente
MEDIDAS valores examinados: quantidade, receita
ESCOLHA UM RECORTE
TODAS AS OPERAÇÕES
R$ 800
Visões com as mesmas operações e critérios devem manter totais conciliáveis.
Estrutura dos dadosO nível de cada registro
O resumo guarda o total, não o detalhe
A pergunta seguinte: o que cada linha da base representa? Uma venda ou o total do mês?
Detalhe por venda
Data
Cliente
Produto
Receita
05/10
C01
A
R$ 300
06/10
C03
A
R$ 100
AGRUPAR
Resumo mensal
Mês
Produto
Receita
Outubro
A
R$ 400
Só com o resumo: quais clientes formaram esses R$ 400?
Um filtro não recria o detalhe que deixou de existir.
Conclusão prática
Registrar no nível mais detalhado que alguém vai perguntar: cada venda, cada serviço, cada contrato. Resumir só na hora de apresentar.
Granularidade: o que cada linha da base representa.
Atividade 2Em duplas · 10 min
10:00T inicia · R zera
Conferência de um painel
Dois produtos, mesmo período. Receitas e parcelas variáveis informadas; gastos fixos, não.
Produto
Receita líquida
Custos variáveis
Despesas variáveis
A
R$ 9.000
R$ 5.400
R$ 600
B
R$ 6.000
R$ 3.600
R$ 900
A vendedora Ana vendeu R$ 6.000 no período. O sistema não registra quais produtos ela vendeu.
O que a dupla entrega
Afirmação
Veredito
O número e o rótulo certos
1 · Margem total
2 · Lucro líquido
3 · Margem de Ana
Veredito: correta, incorreta ou não demonstrada (os dados não permitem afirmar).
Painel recebido
1
Margem total
29,17%
2
Lucro líquido
R$ 4.500
3
Margem da vendedora Ana
R$ 1.800
40% da margem total, pela participação dela na receita
Dica 1 · estratégia
Calculem a contribuição de cada produto em reais antes dos percentuais.
Dica 2 · conceito
O percentual do conjunto usa os totais em reais. Lucro líquido precisa dos gastos fixos.
Dica 3 · procedimento
Para Ana: façam a conta supondo que ela vendeu só A, depois só B.
Atividade 2Votação · cartões A B C D
O que o painel corrigido deveria mostrar?
clique para contar · teclas 1 a 4 · avance para revelar
AEstá tudo certo: 29,17%, lucro de R$ 4.500 e Ana com R$ 1.800.0A média dá o mesmo peso a R$ 9.000 e R$ 6.000. As receitas são iguais?
B30%, margem de contribuição de R$ 4.500 e Ana com R$ 1.800.0As duas primeiras estão corrigidas. E Ana: o rateio mostra quanto ela contribuiu ou distribui o total por um critério?
C30%, margem de contribuição de R$ 4.500. Ana: não demonstrado, entre R$ 1.500 e R$ 2.000.0Conta, rótulo e limite. O valor de Ana depende do mix que ninguém registrou.
D30%, lucro líquido de R$ 4.500 e Ana com R$ 2.000.0Sem gastos fixos, dá para falar em lucro? E R$ 2.000 supõe que Ana vendeu só A. Quem informou isso?
Atividade 2Resolução · afirmações 1 e 2
A conta e o nome do número
Primeiro, as afirmações 1 e 2. É aqui que volta o voto do início da aula.
Contribuição de cada produto, em reais
A: 9.000 − 5.400 − 600 = 3.000
B: 6.000 − 3.600 − 900 = 1.500
4.500 ÷ 15.000 = 30%
Margem total ÷ receita total. Afirmação 1: incorreta.
Por que 30%? Cada produto pesa pela sua receita
A · 60% da receita
B · 40%
60% × 33,33% + 40% × 25% = 30%
E 29,17%? A média dá peso igual aos dois
A · 50%
B · 50%
50% × 33,33% + 50% × 25% = 29,17%
Afirmação 2: R$ 4.500 é margem de contribuição. Sem os gastos fixos, não existe lucro líquido.
A conta certa usa os totais em reais; o rótulo certo diz o que o número mede. Corrigir os dois, e avisar quem recebeu.
Atividade 2Resolução · afirmação 3
A margem de Ana depende do mix
O painel deu a Ana a mesma fatia da margem que ela tem na receita. Isso mede o que ela vendeu?
Só B: 6.000 × 25% = 1.500
Só A: 6.000 × 33,33% = 2.000
Margem de contribuição de Ana · R$
a margem real está em algum ponto desta faixa
1.500
1.800
2.000
só B
só A
rateio do painel R$ 1.800
O rateio só acerta se Ana vendeu como a empresa: 60% em A. Ninguém registrou isso.
O que precisaria estar registrado?
Cada venda ligada ao produto, às parcelas variáveis e à vendedora. Sem isso, o rótulo honesto é “estimativa por rateio”. Afirmação 3: não demonstrada.
PrioridadesProblemas informacionais e possíveis intervenções
Mesmo sintoma, causas diferentes
Juntando o que vimos: quando a informação não atende, de onde vem o problema?
Falta de recorteInvestigar identificadores na origem. Adequar o registro.
Totais divergentesAbrangência, atualização, duplicidade, critério. Conciliar e documentar.
Entrega atrasadaColeta, conferência, preparação. Ajustar fluxo e calendário.
Pouco usoDecisão atendida, clareza, preparo. Rever conteúdo e orientar.
Priorizar por
efeito na decisão risco viabilidade recursos
Atividade 3Em grupos · 10 min
10:00T inicia · R zera
Uma pessoa, quatro semanas
A controladoria de uma distribuidora tem uma analista por quatro semanas. Ela encontrou quatro sinais.
1 · Estoques
Relatório pronto na quarta. As compras da semana, cerca de R$ 300 mil, são decididas na segunda.
2 · Vendas
Todo mês, comercial e contabilidade discutem porque as “vendas” não batem.
3 · Contratos
A diretoria quer a margem por contrato para renegociar preços em março. O contrato não é registrado nos serviços.
4 · Inadimplência
Painel atualizado todo dia. Quase ninguém abre.
Respondam em quatro partes
PARTE 1
Diagnóstico
O que investigar em cada sinal?
PARTE 2
Resposta
Qual intervenção proporcional para cada um?
PARTE 3
Prioridade
O que entra nas quatro semanas? Efeito, risco, viabilidade.
PARTE 4
Evidência
Como saber, em dezembro, que funcionou?
Atividade 3 · parte 3Votação · cartões A B C D
Parte 3: o que entra nas quatro semanas?
um voto por grupo · as partes 1, 2 e 4 vêm na resolução, sinal por sinal
AOs quatro sinais de uma vez: contratar um BI e levar tudo para ele.0Qual dos quatro sinais é falta de ferramenta? O contrato que nunca foi registrado aparece no painel novo?
BSó o sinal 4: arrumar o painel de inadimplência que ninguém abre.0Pouco uso pede conversar com quem cobra. É o sinal com maior efeito nas decisões das próximas semanas?
CSinais 1 e 3: prévia de estoques na segunda e, já, registrar o contrato nos serviços (piloto numa unidade).0Atende a decisão semanal de maior valor e começa hoje o detalhe que não poderá ser recriado em março.
DSinal 3 só em março: calcular a margem por contrato rateando a receita.0Rateio estima sob um critério. Lembram da Ana? E o detalhe que não foi registrado até lá?
Atividade 3Resolução comentada
Diagnóstico antes da ferramenta
As quatro partes, sinal por sinal. Na parte 3, dois sinais entram agora, um vira rotina e um espera.
Sinal · parte 3
Parte 1 · Diagnóstico
Parte 2 · Resposta
Parte 4 · Evidência
1 · EstoquesAGORA
Registro e conferência concentrados no fim da semana.
Prévia na segunda com apurado, estimado e pendente; conferências ao longo da semana.
Prévia antes da reunião em 4 de 4 semanas; diferença para o fechamento explicada.
3 · ContratosAGORA · PILOTO
Falta identificador na origem.
Campo de contrato obrigatório no serviço, testado numa unidade.
% de serviços com contrato válido; amostra conferida.
2 · VendasROTINA
Medidas e datas diferentes com o mesmo nome.
Rótulos e conciliação documentada no fechamento.
Diferenças explicadas em todo fechamento.
4 · InadimplênciaDEPOIS
Atende a alguma decisão? O usuário sabe ler?
Conversar com quem cobra; rever ou retirar o painel.
Uso efetivo na reunião de cobrança.
Começar pelo efeito na decisão e pelo detalhe que não pode ser recriado depois. A ferramenta vem depois do diagnóstico.
SínteseAula 3
Do relatório atrasado à entrega útil
Começamos com um relatório que chegava depois da reunião. Uma entrega que apoia a gestão é:
No prazo
Antes da decisão que precisa apoiar.
Representa
As ocorrências, no detalhe necessário.
Fórmula coerente
E rótulo que diz o que o número mede.
Limites claros
Data, critério, pendências, responsável.
ATIVIDADE 1 Números com o mesmo nome podem medir coisas diferentes. A pergunta escolhe a medida.
ATIVIDADE 2 Média de percentuais não é margem do conjunto, margem não é lucro, e rateio não é medida.
ATIVIDADE 3 Diagnóstico antes da ferramenta. Comece pelo efeito e pelo detalhe que não volta.
Para estudar: refazer as três atividades dizendo o dado necessário, o critério, a conferência e o limite da conclusão.
Próxima aula · 03.11Planejamento estratégico e controladoria
ReferênciasAula 3
Para aprofundar
Leitura principal: capítulo 4 do material da disciplina, com as referências completas.
PADOVEZE, Clóvis L.Controladoria estratégica aplicada: conceitos, estrutura e sistema de informações. Cengage, 2016.
NASCIMENTO, A. M.; REGINATO, L.Controladoria: instrumento de apoio ao processo decisório. 2. ed. Atlas, 2015.
REGINATO, L.; NASCIMENTO, A. M.Business Intelligence como instrumento de apoio à controladoria. Revista Contabilidade & Finanças, 2007.
SILVA, C. M. et al.O sistema de informação contábil como apoio à geração de informações fidedignas. Sinergia, 2017.
SAP · IBM · MICROSOFTWhat is ERP? · What is business intelligence? · Star schema (Microsoft Learn).