Ciências ContábeisControladoria Estratégica2026
Aula 01 · 06.10.2026 · Capítulo 1
Fundamentos dacontroladoria
Como a informação ajuda a compreender o resultado e orientar decisões?
Prof. Andrei Miranda
andreimiranda@uricer.edu.br 54 99165-4731
Controladoria Estratégica · Aula 1Ciências Contábeis · 2026
Onde estamos
Percurso
do semestre
1
2
3
4
5
6
7
06.10
Apresentação da disciplina e fundamentos da controladoria
20.10
A empresa como sistema, modelo e processo de gestão; o controller (funções, posição e perfil)
27.10
Sistemas e gestão da informação
03.11
Planejamento estratégico e controladoria
10.11
Orçamento empresarial
17.11
Controle gerencial e orçamentário
24.11
Avaliação de desempenho e incentivos
01.12
Prazo final de entrega do trabalho avaliativo
HOJE
PRÓXIMA
Controladoria Estratégica · Aula 1Uma pergunta
Um cliente pede desconto num pedido grande
RECEITA DO PEDIDO
R$9.000
100 unidades a R$ 90, já com desconto
MATERIAL E PRODUÇÃO
R$6.000
gastos adicionais para atender o pedido
Esse pedido deixa R$ 3.000 para a empresa? mãos para cima · clique para contar
ASim: 9.000 menos 6.0000
BNão dá para saber ainda0
GUARDEM ESSE VOTO. ELE VOLTA AINDA HOJE.
Controladoria Estratégica · Aula 1Intenção de aprendizagem
Hojeao final, você consegue
explicar como a controladoria transforma registros em informação que apoia decisões, sem tomar o lugar de quem decide.
Você vai saber que conseguiu quando
mostrar por que um pedido, uma venda a prazo ou um relatório precisam ser analisados pelos seus efeitos, e não por um número isolado.
Capítulo 1Fundamentos da controladoria
Capítulo 1a pergunta de partida
Como a informação ajuda a compreender o resultado e orientar decisões?
dificuldade para pagar as contas
Capítulo 1A transformação de dados em informação útil
Do registro à decisão
01
Registrar
Dados da operação
110 kg de material para produzir 100 peças.
02
Interpretar
Relações e efeitos
O padrão era 100 kg: 10 kg acima. Merece investigação, ainda não prova desperdício.
03
Decidir
Alternativas e escolhas
Máquina desregulada? O gestor autoriza o ajuste.
04
Acompanhar
Resultados e ajustes
No lote seguinte, nas mesmas condições, voltou a 100 kg?
Capítulo 1Cada área explica uma parte
O resultado ficou abaixo do esperado
Contabilidade
“O custo dos produtos vendidos aumentou.”
Não prova perda de eficiência: e se a empresa vendeu mais?
Produção
“A fábrica produziu o que vendas pediu.”
Explica o volume, não informa perdas, horas extras ou mudança no produto.
Financeiro
“Os clientes atrasaram e o caixa apertou.”
Ajuda a explicar o caixa, não o resultado.
Capítulo 1As áreas registram partes de uma mesma unidade
A empresa precisa de uma visão integrada
CONTROLADORIA
Integra e analisa
resultados voltam à análise
O pedido consumiu o previsto?
O cliente pagou no prazo?
Capítulo 1Orientação ativa e responsabilidades definidas
A metáfora do navegador
Controladoria
Identifica desvios, informa riscos e discute alternativas.
Gestores
Decidem e conduzem as ações dentro de suas atribuições.
EXEMPLO
O prazo prometido exige produzir além da capacidade.
A análise mostra horas extras e uma entrega mais cara.
QUEM ESCOLHE É O GESTOR
Manter o prazo e aceitar o custoNegociar outra dataRecusar a condição
Capítulo 1Dois enfoques complementares
Conhecimento e organização do trabalho
Como área do conhecimento
Conceitos e métodos para medir, interpretar e apoiar decisões.
Que gastos considerar e como interpretar a margem de cada produto.
Como unidade administrativa
Pessoas, responsabilidades e rotinas para produzir e usar informações.
Quem registra os dados, quem confere o relatório e quando o gestor o recebe.
EXEMPLO: ANÁLISE DE CUSTOS POR PRODUTO
Capítulo 1O debate sobre o campo
Perspectivas sobre a controladoria
MOSIMANN, ALVES E FISCH
Amplitude interdisciplinar
AdministraçãoEconomiaPsicologiaEstatísticaContabilidade
Na promoção: custos e resultados, mas também demanda, capacidade e comportamento dos clientes.
PADOVEZE
Ciência contábil evoluída
Mensuração e controle econômico, abrangendo:
passadopresentefuturo
Na promoção: comparar as anteriores, acompanhar a atual, projetar a próxima.
EXEMPLO: AVALIAR UMA PROMOÇÃO DE VENDAS
Capítulo 1Exemplo simplificado, sem tributos
Um desconto muda mais que o preço
Pedido de 100 unidades a R$ 90, já com desconto.
ReceitaR$ 9.000
Material e produção− R$ 6.000
SobraR$ 1.500
O cliente paga em 60 dias.
Os gastos vencem antes: é preciso financiar esse intervalo.
ESCOLHA DO GESTOR
aceitarnegociar preço ou prazorecusar
Capítulo 1A missão da controladoria
A missão olha para o resultado global
Informação econômica
Custos, receitas e resultados
Informação operacional
Volume, tempo e perdas
ANÁLISES PARA A GESTÃO
Resultado global
O efeito sobre a organização
Condições de manter as atividades
GANHO LOCAL
A produção aumenta os lotes e gasta menos tempo ajustando máquinas. O indicador do setor melhora.
EFEITO NO CONJUNTO
Sem demanda suficiente: estoque acumulado, espaço ocupado e dinheiro comprometido.
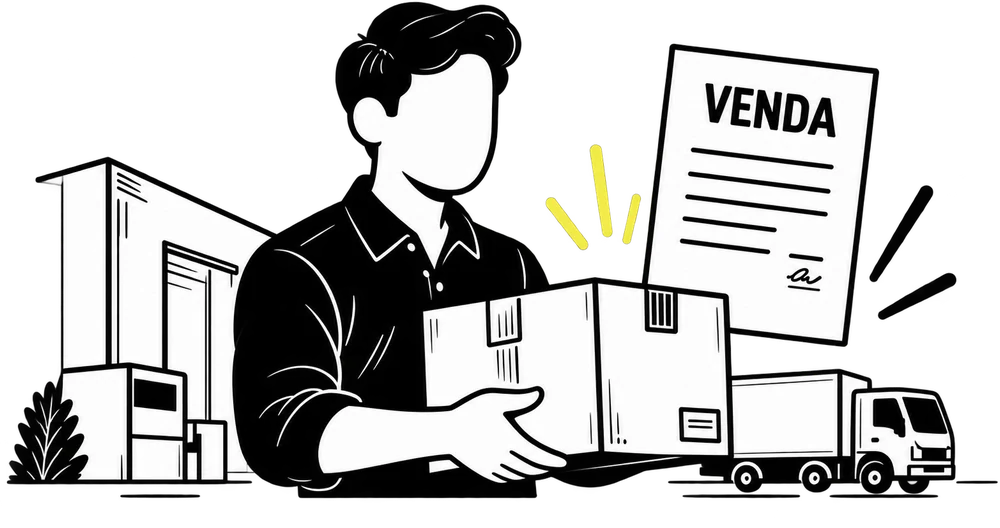
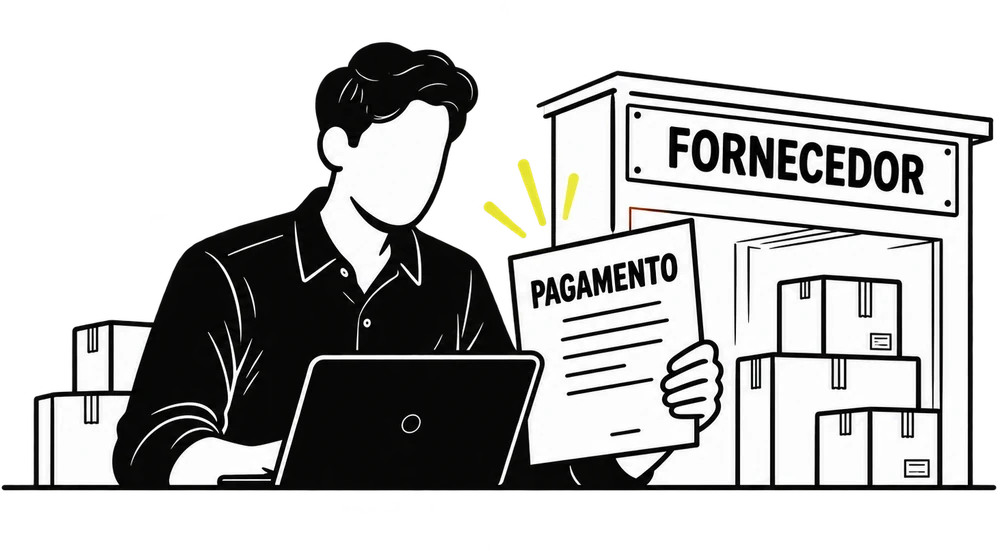
Capítulo 1Uma única venda, três perguntas
Resultado, caixa e continuidade
30 DIAS PAGANDO
ANTES DE RECEBER
HOJE · RESULTADO
Venda e entrega
ReceitaR$ 10.000
Custo da mercadoriaR$ 7.000
Lucro brutoR$ 3.000
EM 30 DIAS · CAIXA
Pagamento ao fornecedor
SaídaR$ 7.000
EM 60 DIAS
Recebimento do cliente
EntradaR$ 10.000
CONTINUIDADE
Para pagar o fornecedor, a empresa adia uma manutenção. Preserva caixa hoje e pode comprometer as próximas entregas.
Capítulo 1Planejamento, execução e controle
A controladoria no processo de gestão
PLANEJAMENTO
O que esperamos alcançar?
Premissas e projeções
100 kg
100 peças × 1 kg previsto
O que está acontecendo?
Informações da operação
110 kg
consumidos nas 100 peças
Por que o resultado mudou?
Comparação e desvios
+10 kg
investigar a causa, não presumir desperdício
resultados observados orientam ajustes e novos planos
Capítulo 1Uma base de registros, finalidades distintas
Contabilidade financeira e gerencial
Finalidade
Comunicar patrimônio, desempenho e fluxos de caixa.
Apoiar decisões, planejamento e acompanhamento.
Usuários
Prioritariamente externos; também há uso interno.
Gestores e responsáveis por decisões internas.
Recorte e critérios
Entidade e relatório aplicável; regras de divulgação.
Produto, processo ou decisão; critérios explícitos e úteis.
110 kg para 100 peças
Ajuda a apurar o custo dos produtos e o valor dos estoques.
Deveríamos ter usado 100 kg? Separar o consumo por linha e investigar os 10 kg.
Capítulo 1Valores didáticos e simplificados
Estimativas e premissas
A projeção depende dos dados disponíveis e das hipóteses adotadas.
Vendas, custos e capacidade já conhecidos.
Premissas
Preço R$ 100 por unidade · gasto variável R$ 60 por unidade.
Volume100
ReceitaR$ 10.000
Gastos variáveisR$ 6.000
Sobra antes dos fixosR$ 4.000
Cenário de referência: as premissas adotadas.
Capítulo 1CPC 00 (R2) · aplicação didática
Qualidade da informação
Exemplo: um relatório para escolher um fornecedor.
Fundamento
Relevância
Pode fazer diferença na decisão. Ajuda a avaliar e confirmar expectativas.
O relatório compara só o preço e omite o frete.incompleta
Fundamento
Representação fidedigna
Completa, neutra e livre de erros no processo de representação.
Seleciona só os dados que favorecem um fornecedor.falta neutralidade
CARACTERÍSTICAS DE MELHORIA
Propostas em condições equivalentes.
Conseguir conferir cotações e cálculos.
A análise chega antes da compra.
Custo total e critérios explicados.
Capítulo 1Valores do mesmo mês
A informação compensa seu custo?
R$ 4.000Oportunidade identificada, não realizada
R$ 2.500Redução obtida
− R$ 500Custo da ação
− R$ 1.200Custo do relatório
R$ 800Benefício líquido
O relatório é usado?
Para qual decisão e por quem?
O benefício justifica o esforço?
Capítulo 1Exemplo: uma compra de materiais
Atividades e responsabilidades
Compara o gasto com o orçamento, analisa o consumo e explica efeitos sobre custos e resultados.
Verifica o vencimento, organiza o dinheiro e paga conforme as autorizações.
Aprovação da compra, conferência do recebimento e da nota, separação de tarefas.
Examina se esses controles funcionam, com objetividade. Avaliar não é executar.
Capítulo 1Estrutura conforme a atividade
A função acompanha a organização
Pequena empresa
Funções distribuídas entre proprietário, contador e financeiro.
Empresa de serviços
Horas por contrato e retrabalho explicam o resultado.
Entidade sem fins lucrativos
Recursos disponíveis relacionados ao atendimento e à missão.
IMPLANTAÇÃO GRADUAL
Decisão prioritária
Registros necessários
Relatório
Acompanhamento
SínteseAula 1
Um número sozinho não explica o resultado
01
Do registro à decisão
Registrar, interpretar, decidir, acompanhar.
02
Visão integrada
A controladoria analisa; o gestor decide.
03
Resultado não é caixa
Lucro hoje, dinheiro depois, e a continuidade em jogo.
04
Informação útil
Relevante, fidedigna e que compensa o custo.
05
Funções distintas
Atribuições claras, estrutura conforme a organização.
Próxima aula · 20.10
A empresa como sistema e a atuação do controller
ReferênciasAula 1
Para aprofundar
Material principal: capítulo 1 da apostila da disciplina.
PADOVEZE, Clóvis L.Controladoria estratégica e aplicada. Cengage Learning Brasil, 2016.
FIGUEIREDO, Sandra; CAGGIANO, Paulo C.Controladoria: teoria e prática. 5. ed. Atlas, 2017.
NASCIMENTO, Auster M.; REGINATO, Luciane.Controladoria: instrumento de apoio ao processo decisório. 2. ed. Atlas, 2015.
CPC; CFC.CPC 00 (R2) e NBC TG Estrutura Conceitual. Capítulo 2, 2019.
PEREIRA; FARIAS.Fundamentos de controladoria. SAGAH, 2017. Leitura complementar.
| → · espaço · clique | avançar |
| ← | voltar |
| F | tela cheia |
| T · R | cronômetro: iniciar/pausar · zerar |
| 1 a 4 | contar voto em A, B, C, D |
| Shift + 1 a 4 | descontar um voto |
| Home · End | primeiro · último slide |
| H | mostrar/ocultar esta ajuda |